
今回はポイ活のベテランであり、長年ポイ活についての情報を発信し続けている筆者が、【ポイ活×NISA投資】の実験検証の途中経過と、「これたぶん、ちゃんとやったら家建つな…」と感じた方法についての記事になっております。
ポイ活や自宅購入に興味を持っている方は是非最後までお付き合い頂けましたら幸いです。



ポイントのみで160万円貯まりました
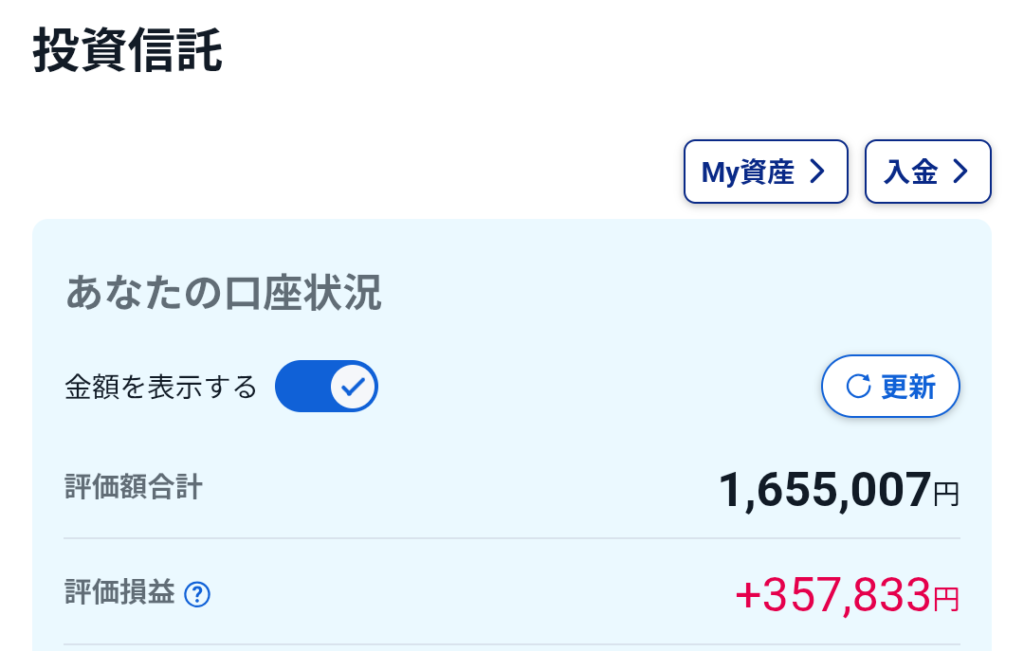
↑こちらは筆者のNISA口座のスクリーンショットなのですが、記事執筆時点での評価額合計は165万円ほどとなっております。
これはポイ活で貯めたポイントのみでNISA投資を2年間やった成果です。
評価損益は+35万円ほどとなっており、少額ですが2年で+35万円ならば年間18万円ほど利益が出ているので、まあぼちぼちの結果ではないでしょうか。
重要なのは額よりも、これがポイ活のみで作った資産という事であり、ポイ活をしていなければ貯まらなかったお金であるという事です。
ポイ活×NISAの強み
以前にポイ活で貯めたポイントを現金化する裏技を紹介しましたが、まさにその方法を使ってNISA投資を始めました。
さきほどの165万円のスクリーンショットは、筆者が「ポイ活のみでどこまで貯まる?」という実験検証している投資口座なのですが、現金でやる投資と違ってチャートがあまり気にならないというメリットがあります。
自分のキャッシュを使ってする投資もさんざんやってまいりましたが、やはり調子の悪い日や、中~長期で投資する時は、ついつい日々のチャートや経済ニュースが気になってしまうものです。
しかしポイントのみで構築する投資口座であれば、ぶっちゃけた話「減っても増えてもどーでもいい」のです。
なぜなら元々手元にあったお金ではないからです。チャートが気にならないと言うのは精神衛生上とても良いですし、無駄な時間も使わなくて良いので生産性も高いです。


ポイントの一番もったいない使い方
ポイントの一番もったいない使い方は、日々の買い物でちょこちょこ使う使い方です。
1050円商品の50円分だけポイントで買うなど、よくスーパーなどで見かける使い方ですが、その50円は一瞬のお得感のみしか与えてくれませんし、ポイントで得した分をまるまる貯金しない限りは何も残らない50円ですので、その50円は宙に浮きます。
たぶんほとんどの人がポイントで得した分を貯金箱に入れる事はありませんし、次の日には忘れてしまうレベルの儚いお得感だと思うのです。
でもその50円を投資にまわしたらどうでしょうか。
その50円は確実に将来用の財産として残るのです。
たかだか50円と思うなかれ。
なぜなら筆者はその方法で160万円以上を2年で貯めているのですから。
筆者が2年で165万円貯めたポイ活スタイル
筆者がNISA口座に入れているポイントは、基本的に以下の方法でコツコツ貯めたものです。
※筆者はVポイントを使ってSBI証券でNISA投資しています。
- コンビニ、スーパーマーケットでの買い物に対する付与
- ペイペイポイントをVポイントに変換
- モッピーなどのポイ活サイトでポイ活(ゲーム案件メイン)
これだけを積極的にやるだけで、年間かなりまとまったポイント数になります。
特にモッピーでのゲーム案件はかなり大きくて、スマホアプリを遊んでいるだけでもりもりポイントが貯まっていくのでおすすめです。
コンビニや、スーパーマーケットでの買い物時は、ポイントアップ商品を積極的に買うようにしたり、ペイペイを多めに使うようにしてポイントを効率的に貯めております。
本当にポイ活で家は建つのか

さて、今回の記事の肝でもある「本当にポイ活で家は建つのか」というお話ですが、筆者は十分に建てる事ができると考えております。
なぜなら筆者のポイ活NISA投資ですら、2年で165万円になっております。
これが10年ならば単純計算で5倍の800万円ほど。
「800万円じゃ家は建たないのでは…」と思われるかと思いますが、実は筆者はポイ活で得たポイントをNISAに全振りしているわけではないのです。
Amazonで良く買い物をするのでAmazonポイントを貯めているのと、海外旅行が好きなので旅行会社や航空会社のマイル、家電量販店のポイントなどなど、実はNISAに入れているポイント以外にも50万ポイントほど所有しております。
その50万ポイントもNISAに全振りしていたとすると、2年で250万円ほどになっていたと推測されます(NISA投資の利益も含む)。
それが10年なら1250万円、20年なら2500万円です。
どうでしょうか。これをもしも20歳から始めていたとすると、40歳にはポイ活投資のみで2500万円ほどの資産を築いている計算になります(投資なのでもちろんマイナスになる可能性もある)。
筆者はかなり手堅く利益率の低い投資銘柄に投資しておりますので、長期的に見るとマイナスになるリスクはかなり低いですし、毎年のリターンは微々たるものですが、「40歳で家を買う」と決めておろさないでおくならば、かなり面白い投資方法だと思うのです。
2500万円では一括で家を購入するのは首都圏だと厳しいですが、さらに10年寝かせて50歳で買うとすれば3750万円になっているので、マンションくらいなら買えるのではないでしょうか。
戸建てでもかなりの部分の支払いを済ませられるでしょうし、投資の成長率によっては5000万円に到達している可能性だってあります。
このようにポイ活投資は1ヵ月単位ではなく数10年単位で考えると、かなり大きな資産となる可能性が高いのです。
もちろんそれ一本に全てを託すのは危険すぎますので、現金貯金や他銘柄にリスク分散するなどの施策は必要だと思います。
ポイ活×NISAの注意点

今回紹介した筆者が行っているポイ活×NISAは、あくまでも投資ですのでマイナスになる可能性も含んでおります。マイナスになるのがどうしても嫌な方は、ポイ活でNISAに入れたらすぐに現金化して普通預金口座へプールする方がおすすめです。
利益も付きませんがマイナスになる事もないので確実に資産は増えていきます。




コメント